

Dossiers Fincrime · Épisode 3 · 23 min
MaPrimeRenovation: the 2,080 false audits
L’affaire UG Audit : 1,13 million d’euros d’aides publiques détournés
Des démarcheurs sonnent chez des particuliers et repartent avec leurs données personnelles. Quelques semaines plus tard, des comptes MaPrimeRénov’ sont ouverts à leur insu, et des audits énergétiques jamais réalisés sont validés sous le tampon d’entreprises RGE qui n’ont rien signé. Retour sur un système pyramidal jugé à Paris en juin 2026.
The full case file
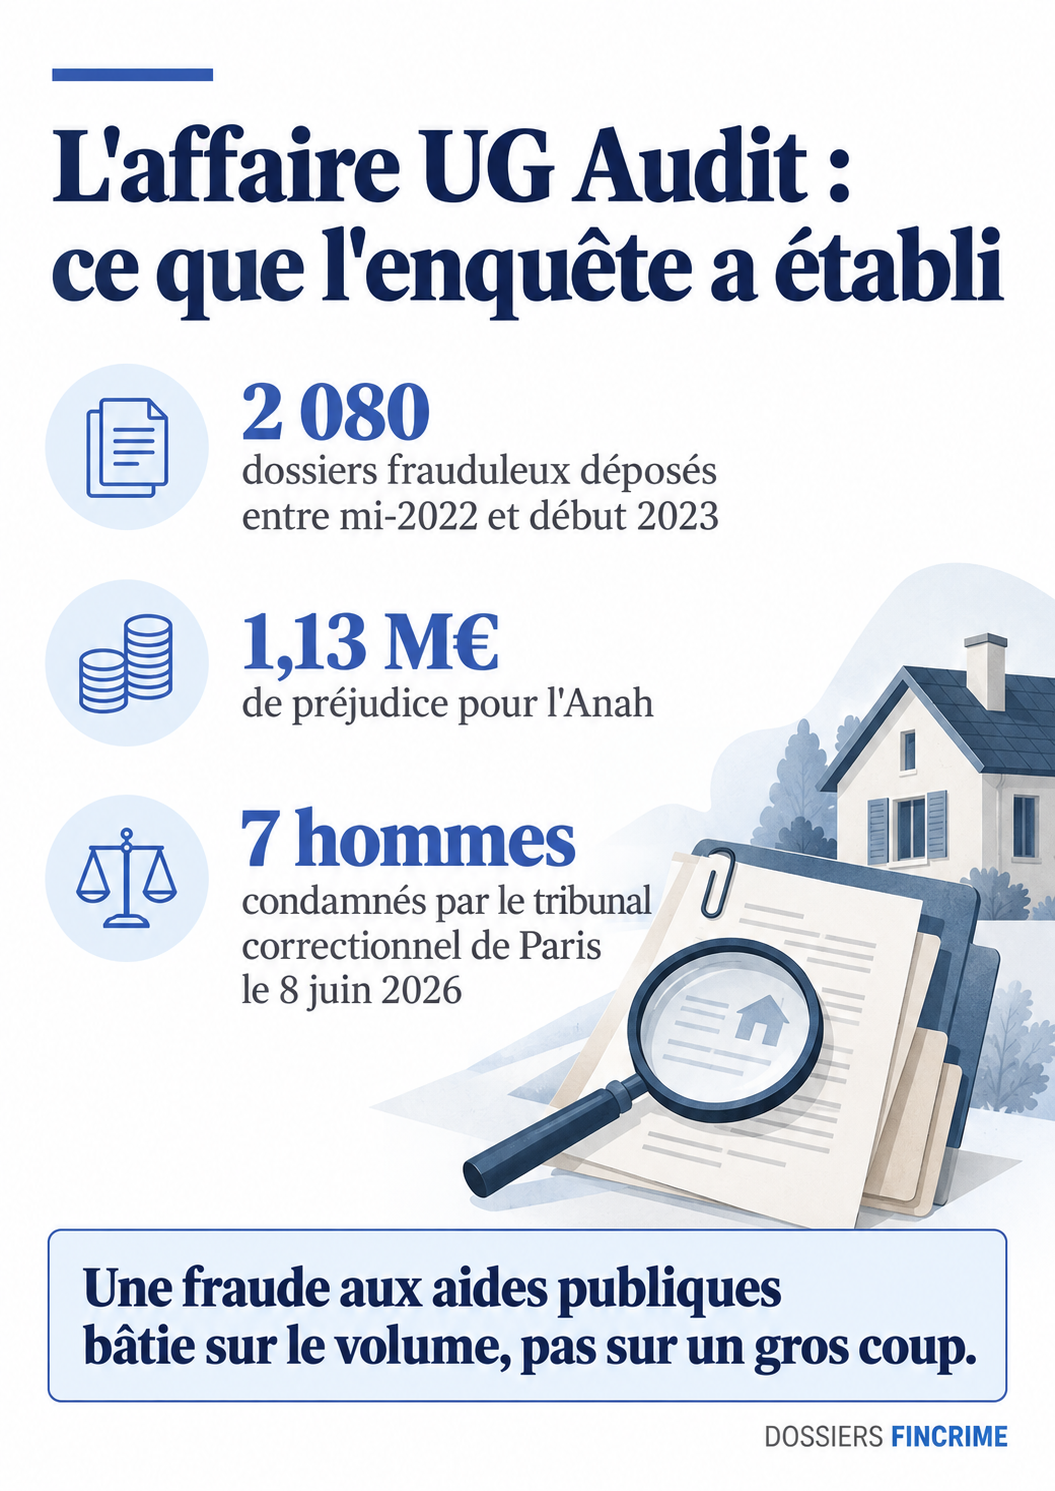
- Ce que l’enquête a établi : entre mi-2022 et début 2023, la société UG Audit a déposé 2 080 dossiers frauduleux d’aide à l’audit énergétique MaPrimeRénov’, pour un préjudice de 1,13 million d’euros pour l’Anah.
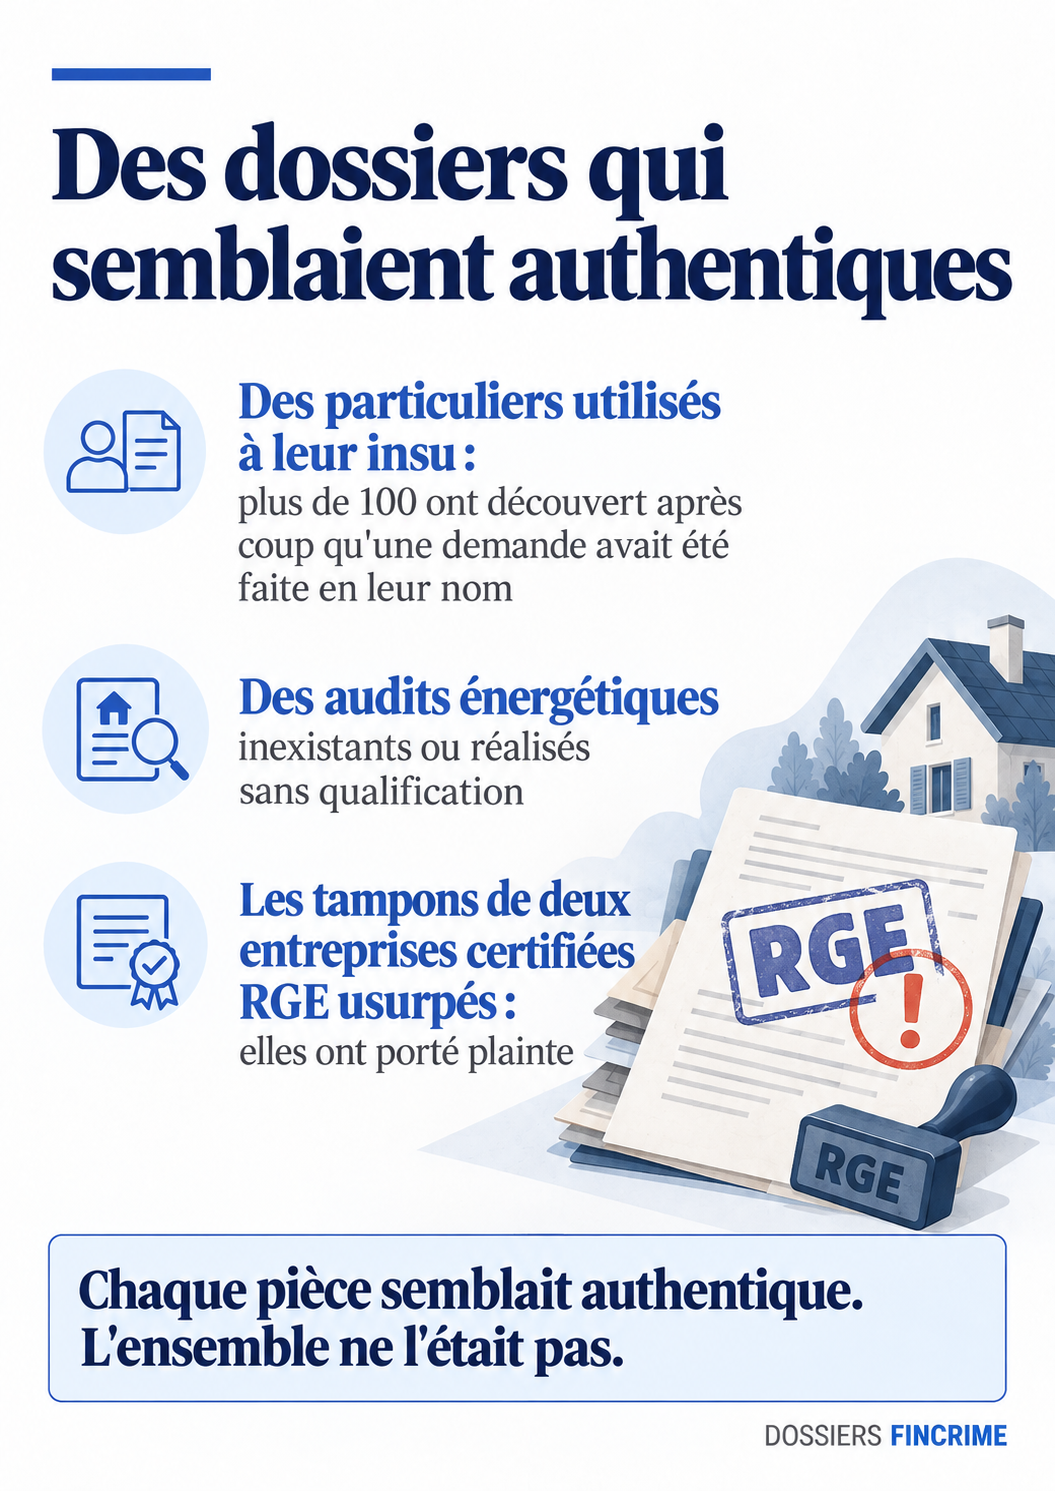
- Des particuliers utilisés à leur insu : des démarcheurs recueillaient leurs données personnelles, qui servaient ensuite à ouvrir des comptes MaPrimeRénov’ à leur nom. Plus de 100 d’entre eux ont découvert après coup qu’une demande avait été déposée sans leur accord.
- Des audits fictifs et des certifications usurpées : les audits étaient inexistants ou réalisés par des personnes sans qualification, puis présentés sous le tampon de deux entreprises certifiées RGE qui n’avaient rien signé. Ces entreprises ont porté plainte pour usurpation d’identité.
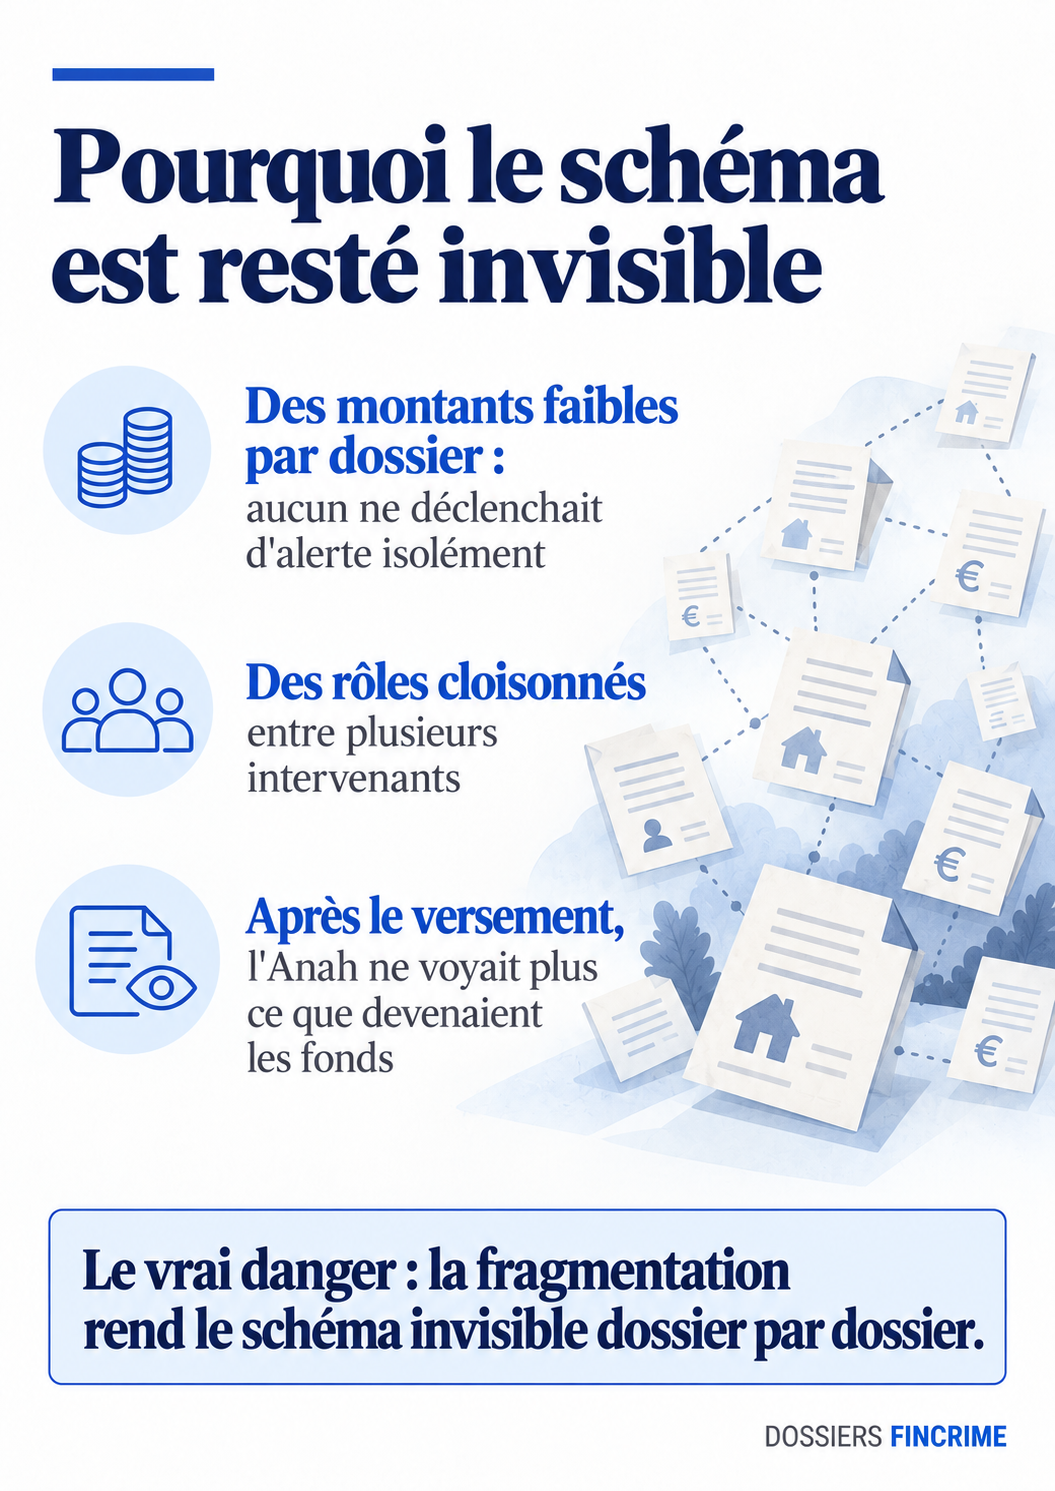
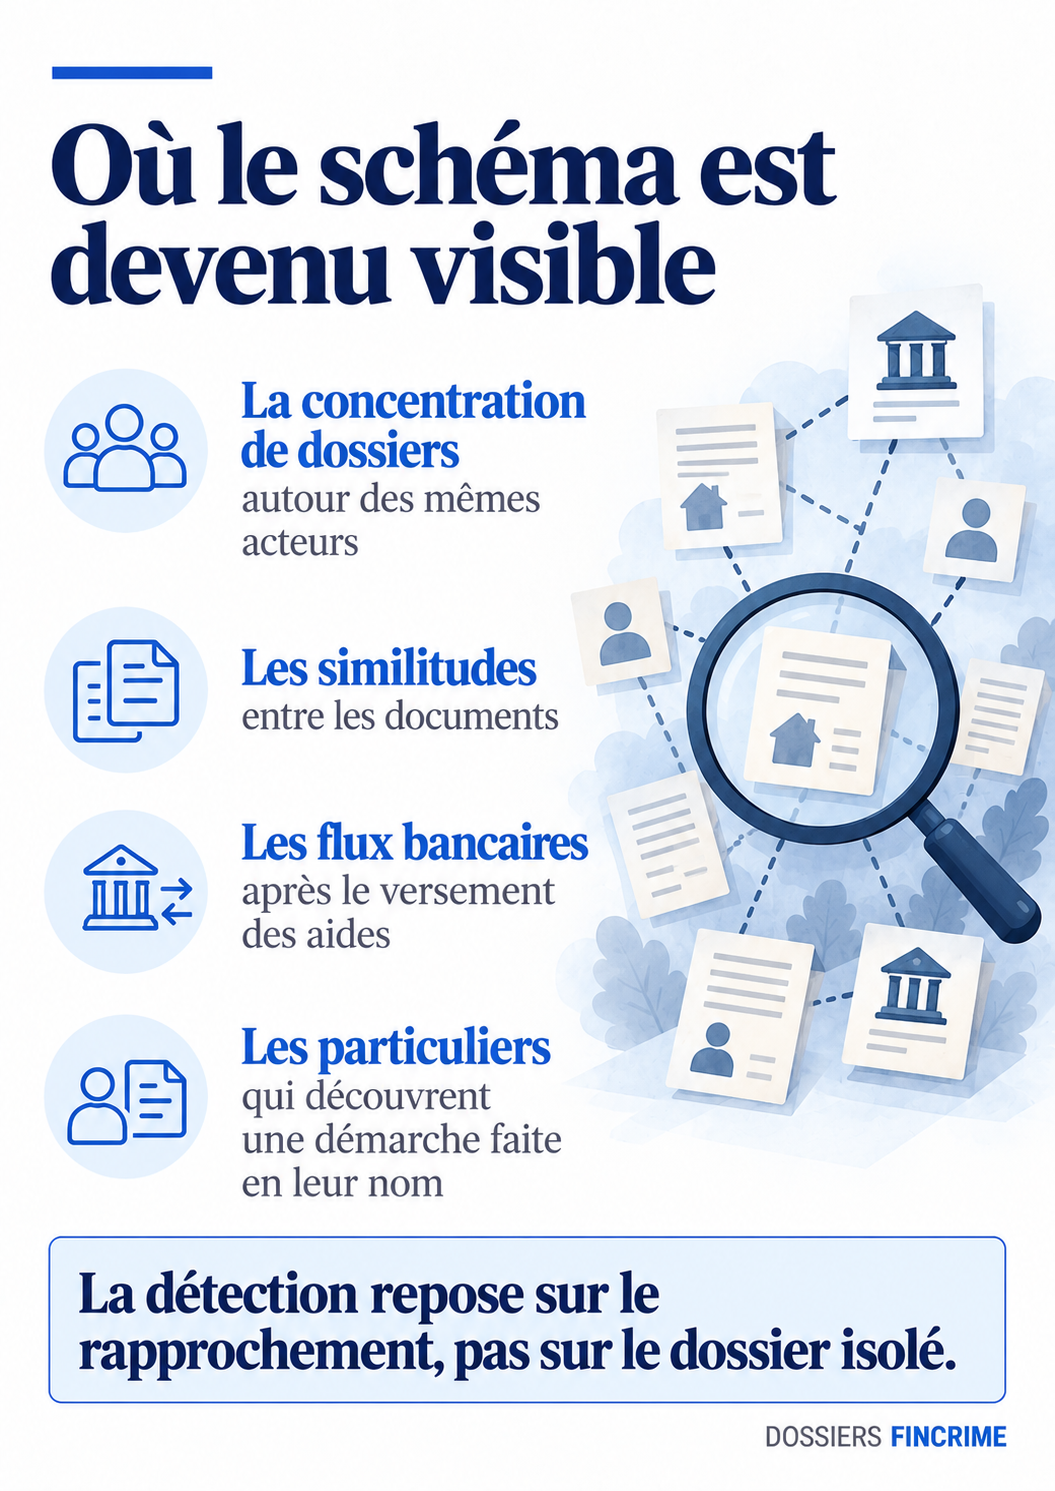
- Une fraude fondée sur le volume : chaque dossier portait sur quelques centaines d’euros. Pris isolément, aucun n’attirait l’attention ; c’est leur accumulation autour des mêmes acteurs qui a fini par révéler le schéma.
- L’angle mort après le versement : une fois les aides versées puis redistribuées au sein du réseau, l’Anah ne voyait plus ce que devenaient les fonds. C’est à ce stade que le système bancaire devient le principal point d’observation.
- Le jugement : le 8 juin 2026, le tribunal correctionnel de Paris a condamné sept hommes, notamment pour escroquerie en bande organisée. Le principal prévenu, présenté comme l’architecte du montage, a été condamné à trois ans d’emprisonnement dont deux avec sursis et à 400 000 € d’amende.
Swipe through the visuals →
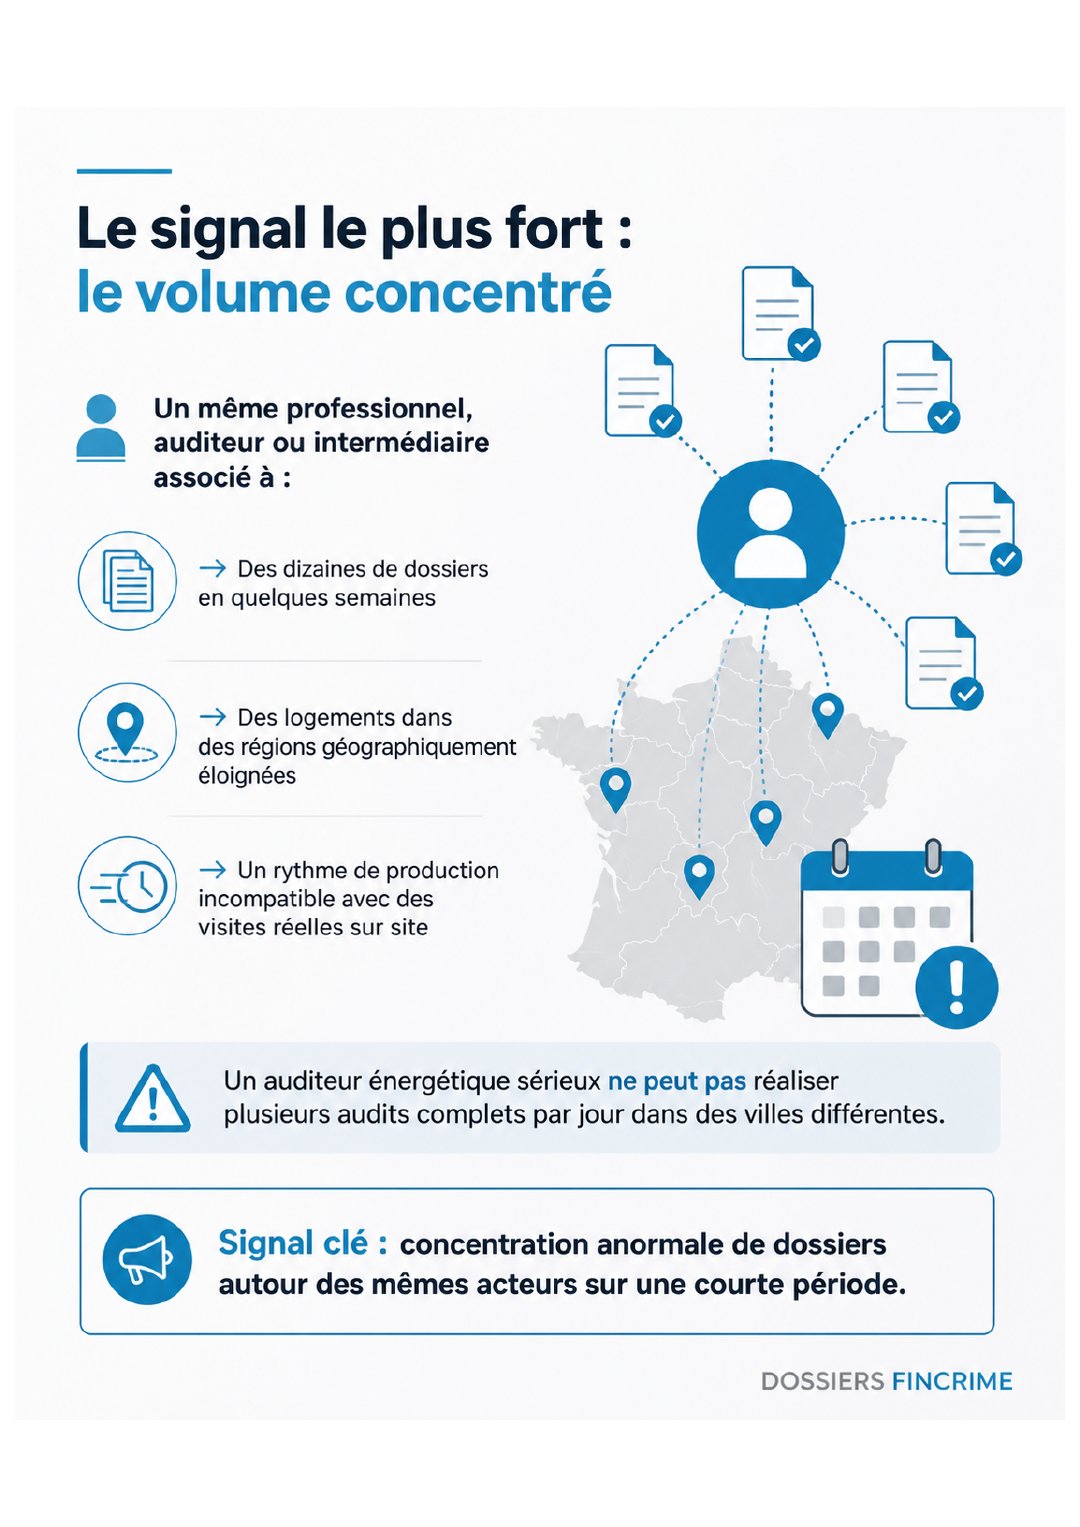
- Le volume concentré : un même professionnel, auditeur ou intermédiaire associé à des dizaines de dossiers en quelques semaines, sur des logements situés dans des régions éloignées, à un rythme incompatible avec de vraies visites sur site.
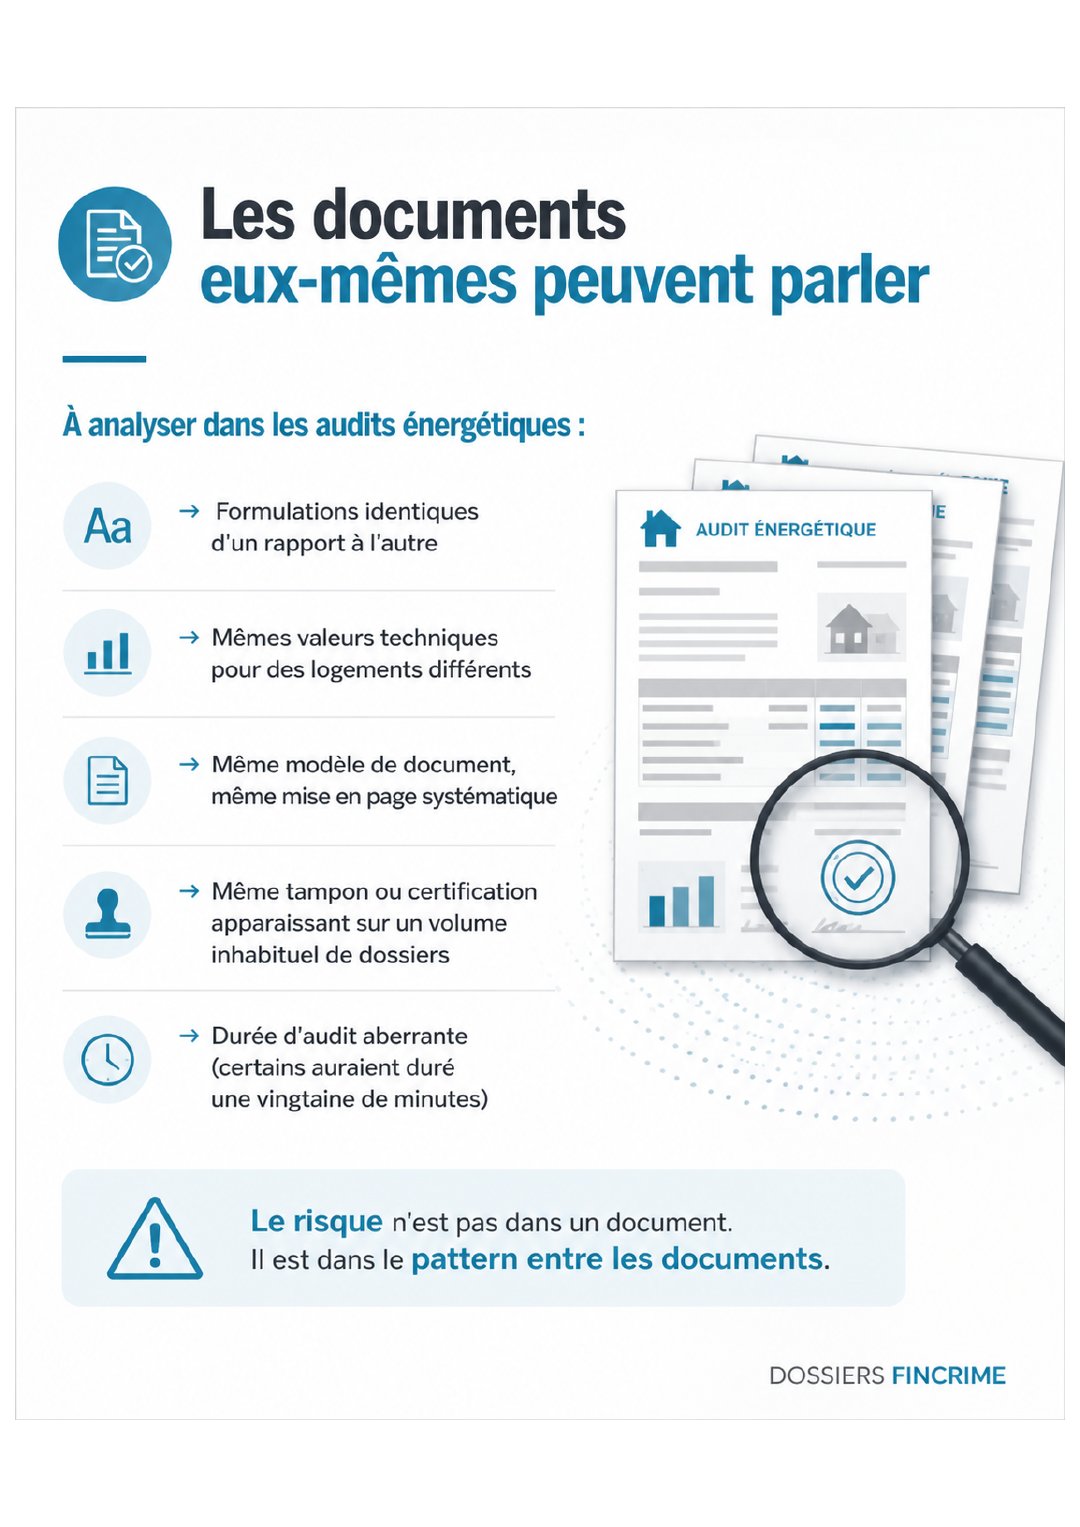
- Les documents eux-mêmes : formulations identiques d’un rapport à l’autre, mêmes valeurs techniques pour des logements différents, même modèle de document, même tampon sur un volume inhabituel, durées d’audit aberrantes. Le risque n’est pas dans un document, il est dans le pattern entre les documents.
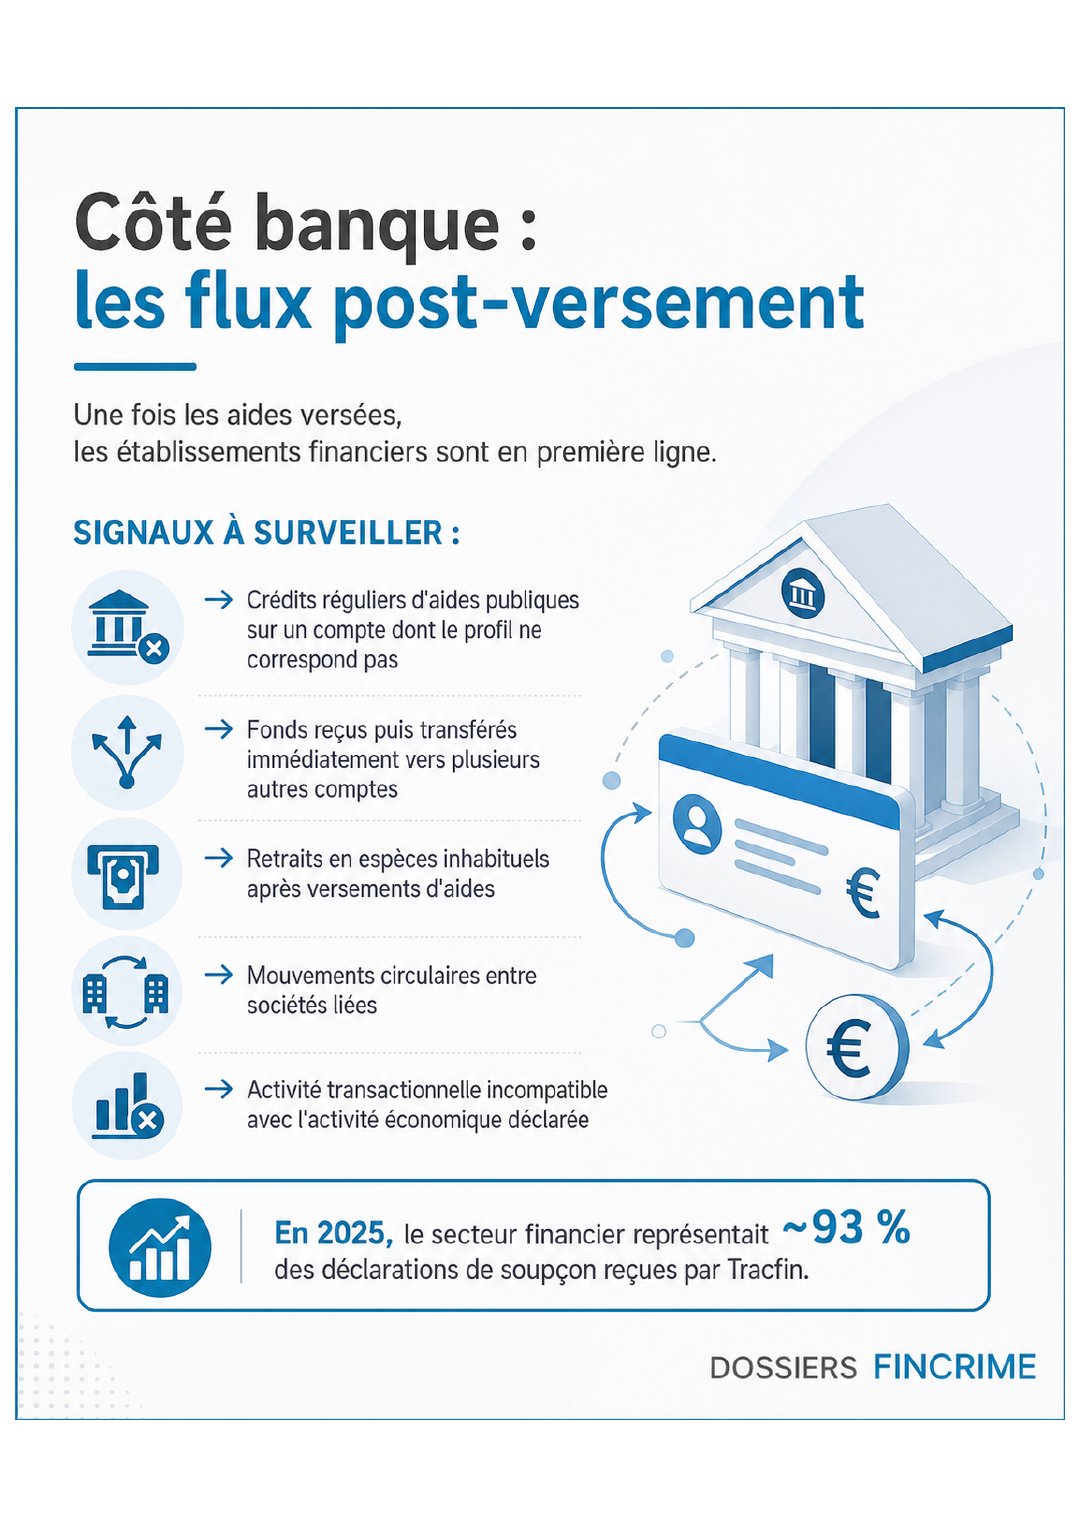
- Côté banque, les flux post-versement : crédits réguliers d’aides publiques sur un compte dont le profil ne correspond pas, fonds transférés immédiatement vers plusieurs comptes, retraits d’espèces inhabituels, mouvements circulaires entre sociétés liées, activité incompatible avec l’activité économique déclarée.
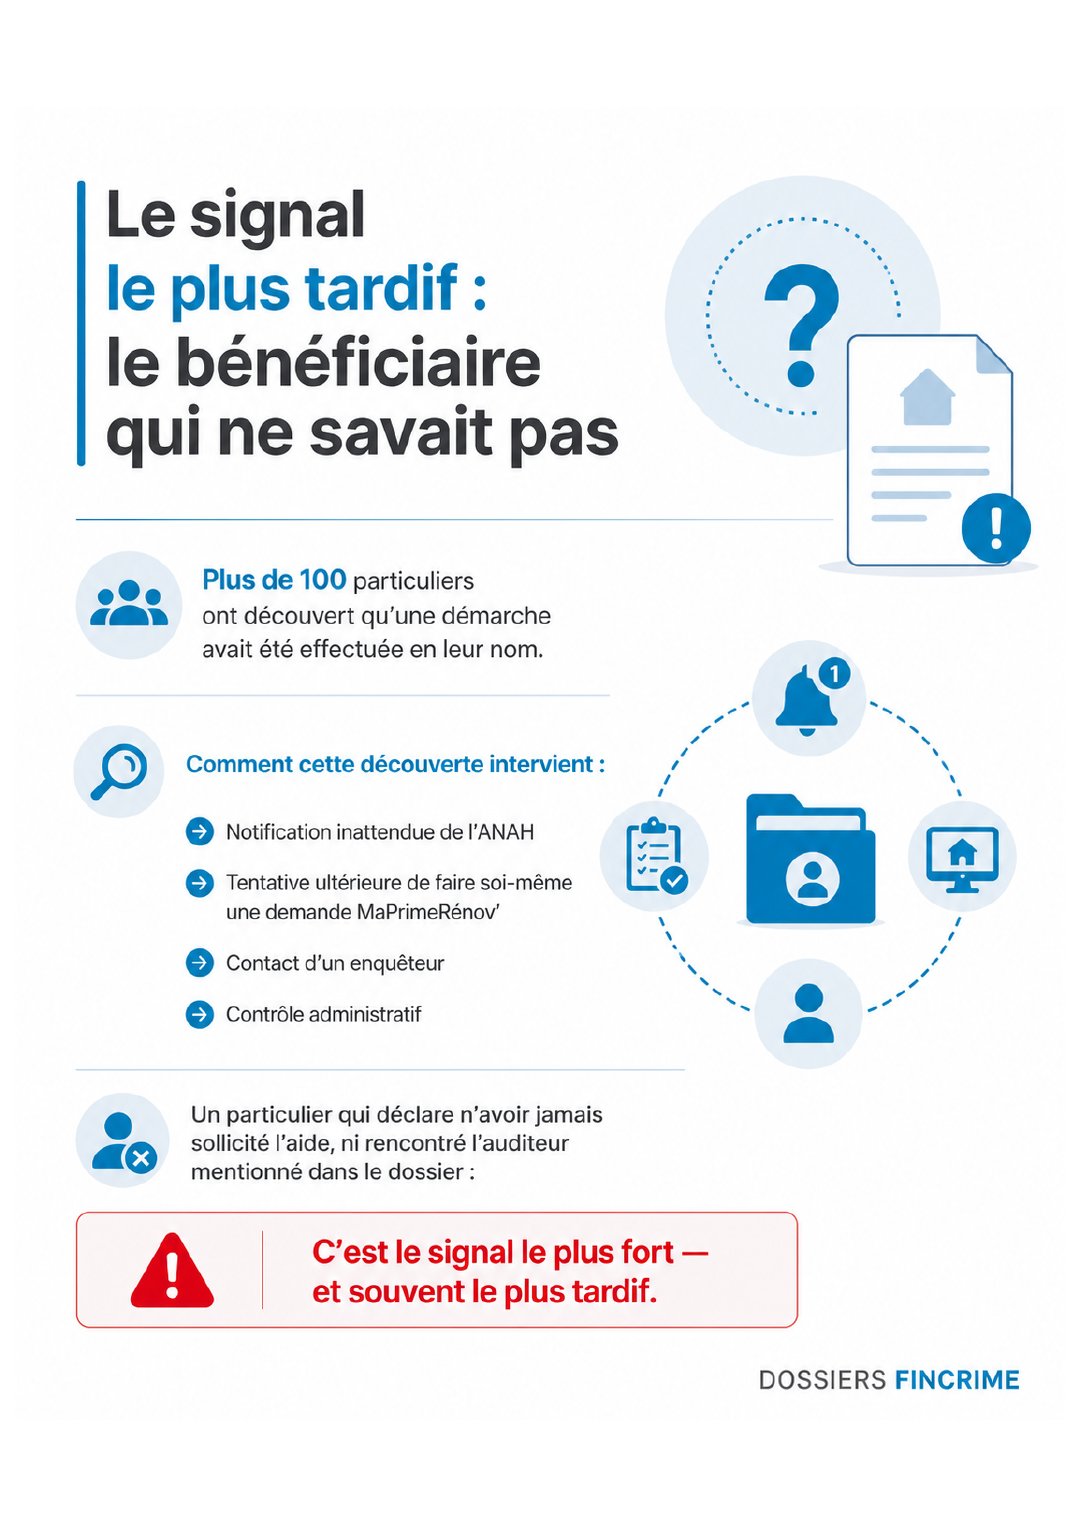
- Le signal le plus tardif : le bénéficiaire qui ne savait pas. Plus de 100 particuliers ont découvert qu’une démarche avait été effectuée en leur nom, souvent par hasard : notification de l’Anah, tentative de faire eux-mêmes une demande, contact d’un enquêteur.
Swipe through the visuals →
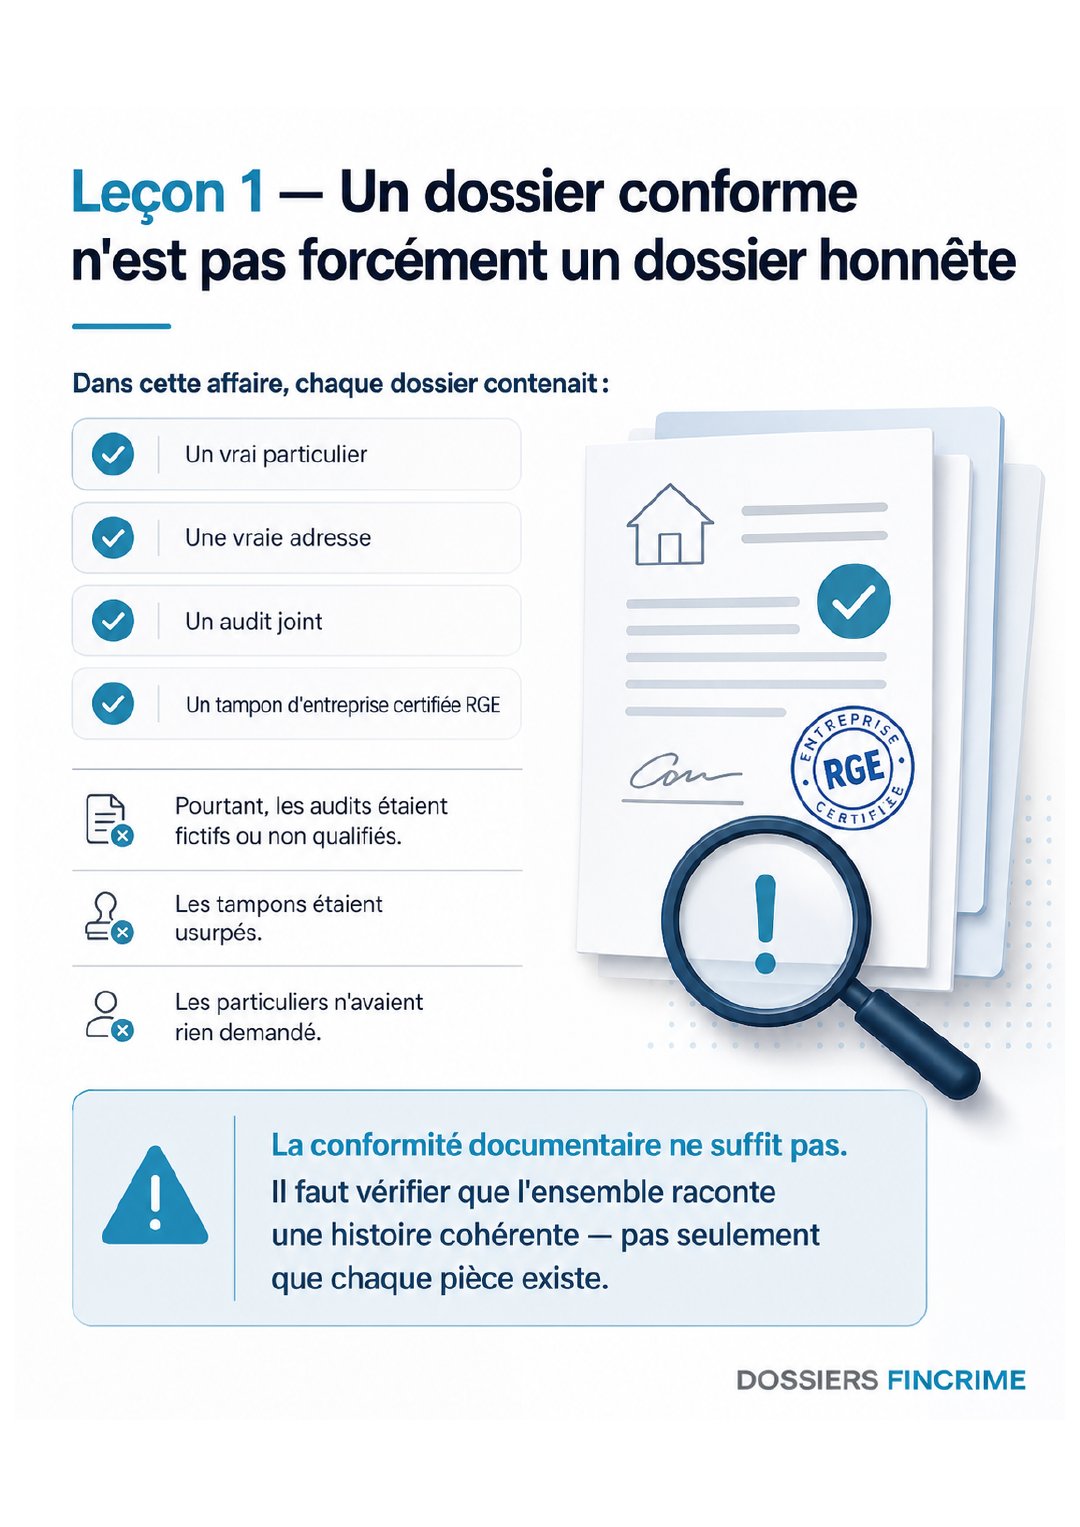
- Leçon 1 — un dossier conforme n’est pas forcément un dossier honnête : chaque dossier contenait un vrai particulier, une vraie adresse, un audit et un tampon RGE. La conformité documentaire ne suffit pas : il faut vérifier que l’ensemble raconte une histoire cohérente.
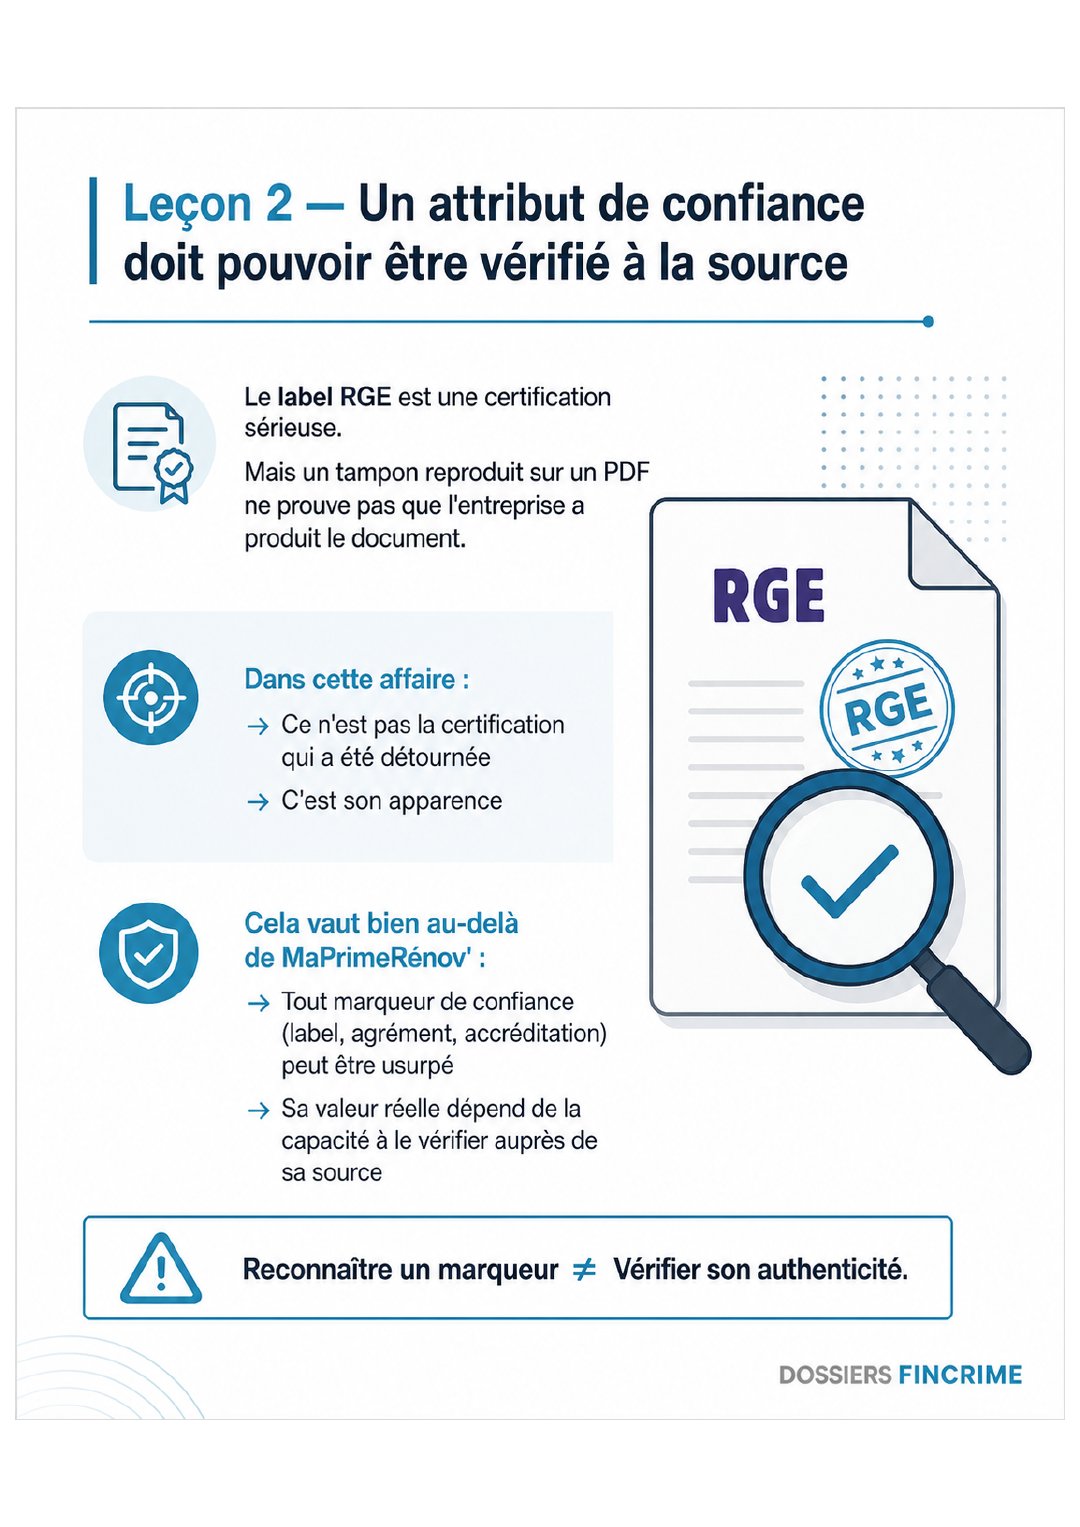
- Leçon 2 — un attribut de confiance doit être vérifié à la source : ce n’est pas la certification RGE qui a été détournée, c’est son apparence. Tout marqueur de confiance (label, agrément, accréditation) peut être usurpé : reconnaître un marqueur n’est pas vérifier son authenticité.
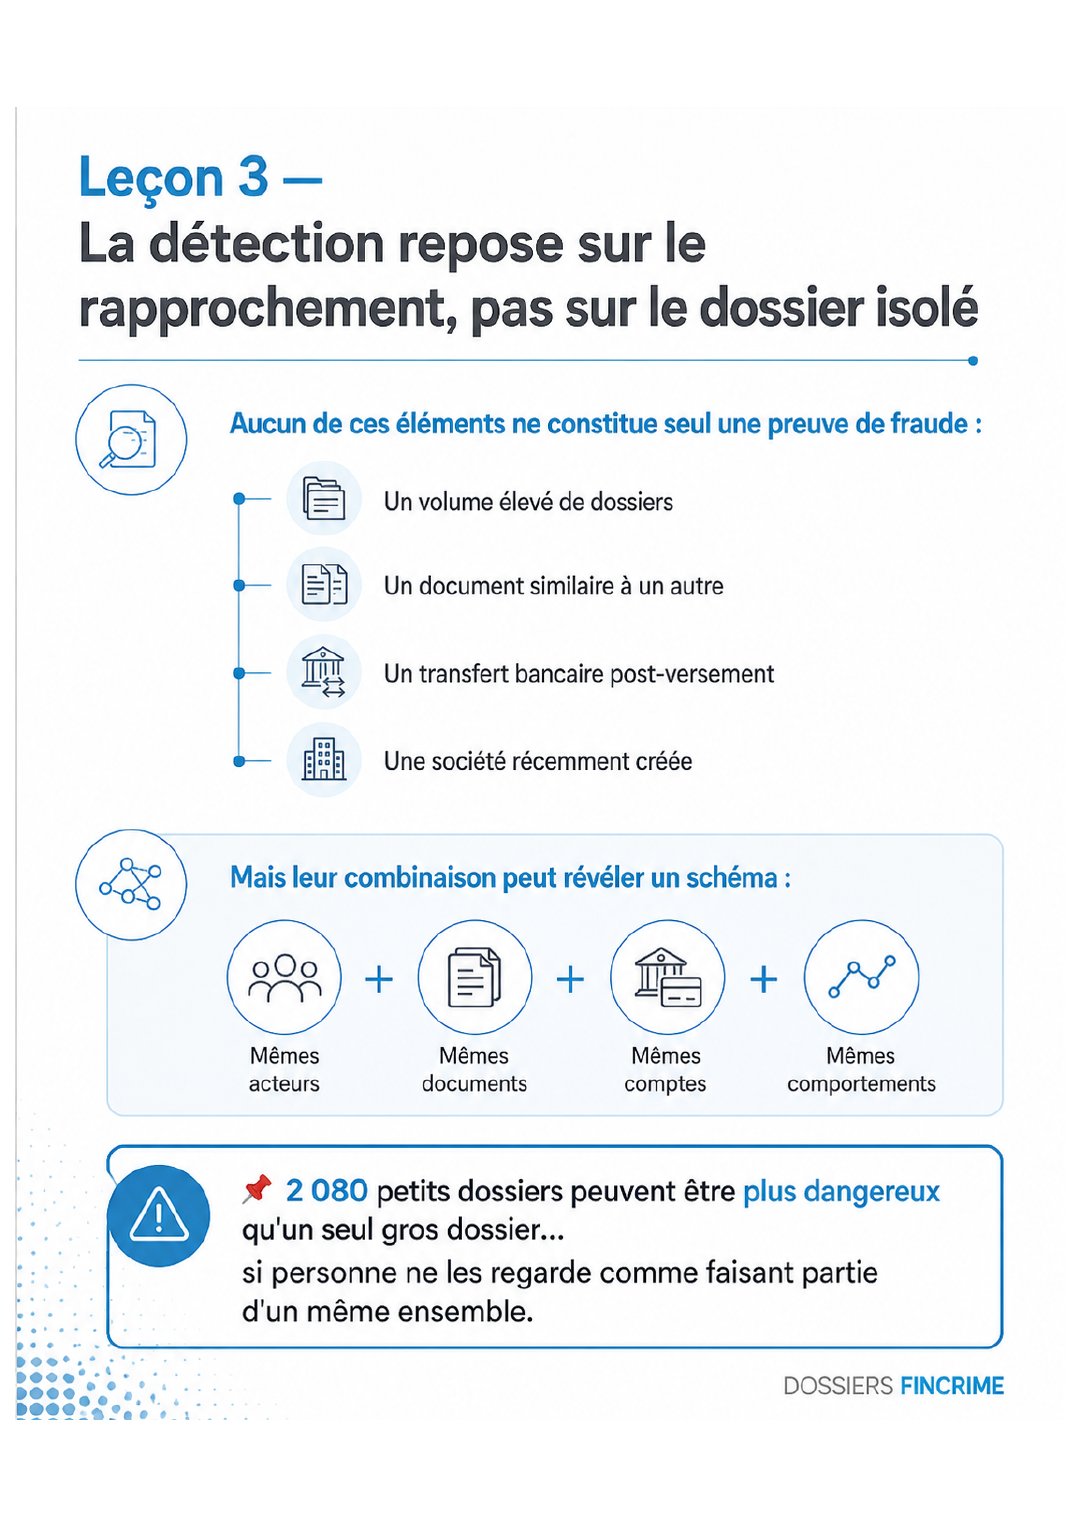
- Leçon 3 — la détection repose sur le rapprochement : un volume élevé, un document similaire, un transfert post-versement ou une société récente ne prouvent rien seuls. Mêmes acteurs, mêmes documents, mêmes comptes, mêmes comportements : c’est la combinaison qui révèle le schéma.
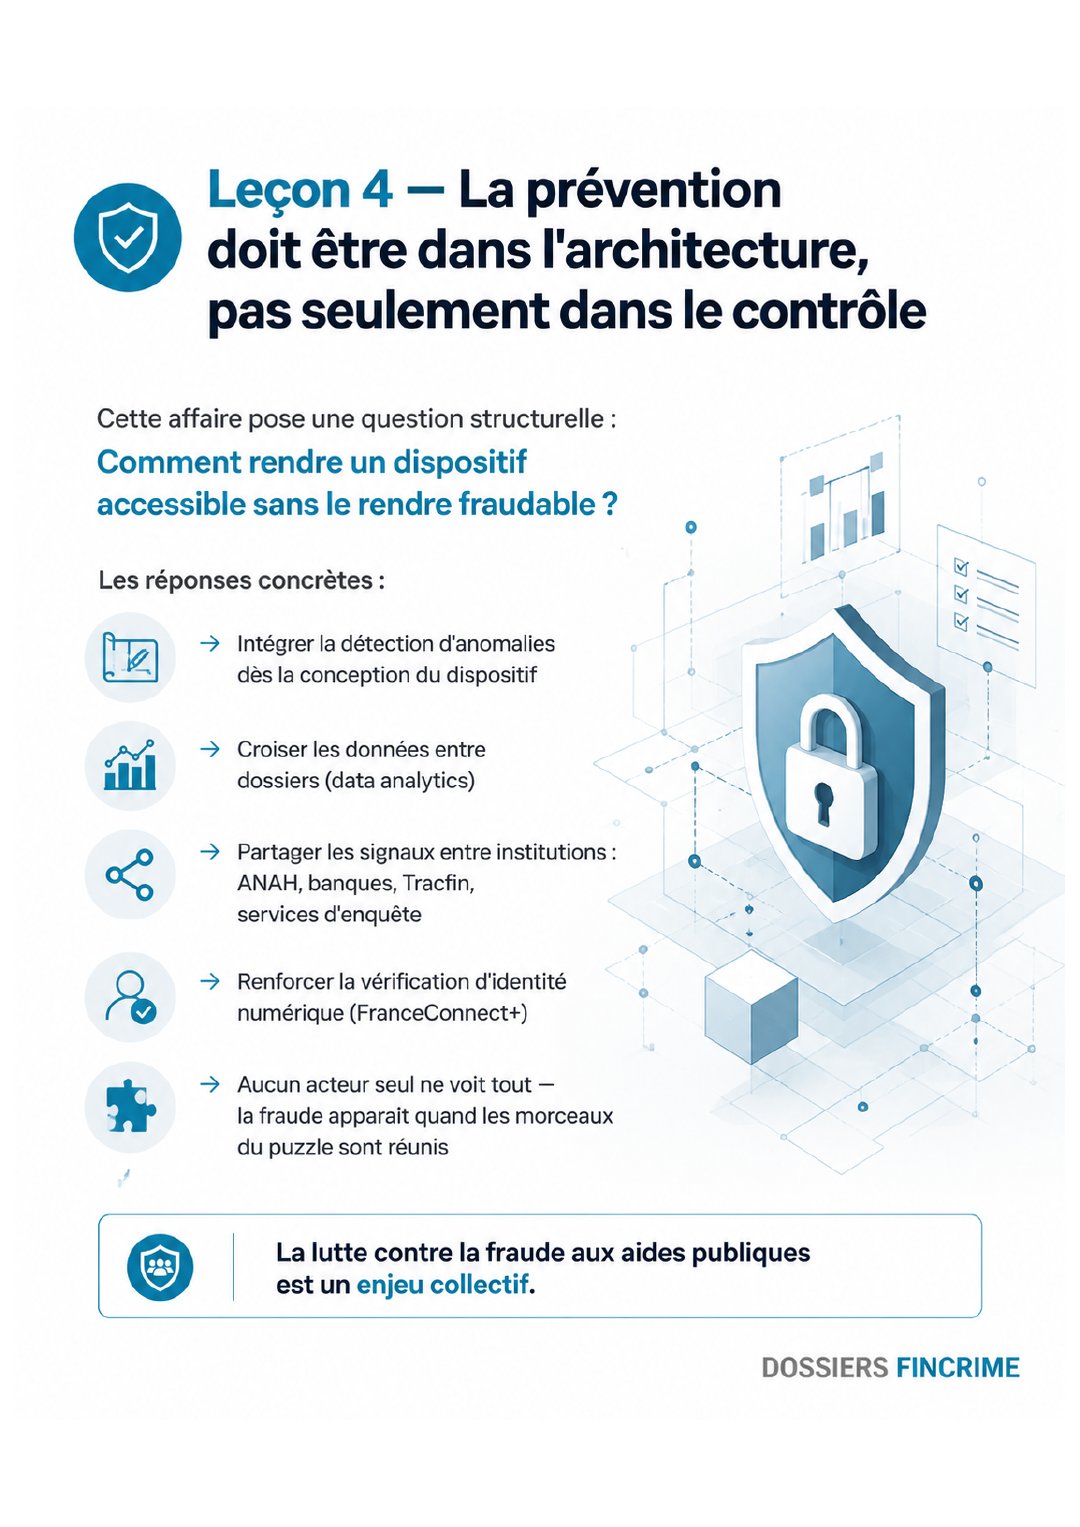
- Leçon 4 — la prévention doit être dans l’architecture : intégrer la détection d’anomalies dès la conception du dispositif, croiser les données entre dossiers, partager les signaux entre l’Anah, les banques, Tracfin et les enquêteurs, et renforcer la vérification d’identité numérique. Aucun acteur seul ne voit tout.
Swipe through the visuals →
Is your AML/CFT framework ready for these schemes?
Chaque affaire décryptée dans Dossiers Fincrime révèle des failles que l’on retrouve dans les dispositifs de conformité. GCAP CONSEIL accompagne banques, fintechs et établissements assujettis dans leur architecture LCB-FT, la remédiation et les investigations.
The cases covered are closed, with a known judicial outcome. The facts are drawn from court decisions and public sources.